شرکتهای بیمه به سرعت حق بیمه را وصول میکنند اما در پرداخت خسارت با مشکل مواجه میشوند
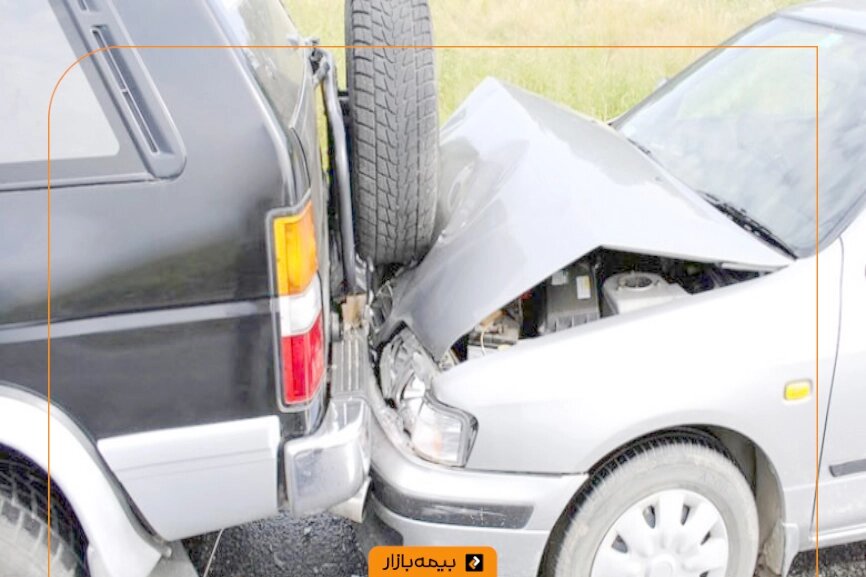
روزنامه اطلاعات اعلام کرد: این سؤال اساسی مطرح است که چرا نهادی که وظیفه جبران خسارت را بر عهده دارد، بعضاً به بخشی از زنجیره آسیب رسانی به مردم تبدیل میشود؟ فرض کنید یک راننده به دلیل تصادفی که در آن تقصیری ندارد، وسیله نقلیهاش را از دست میدهد. کارشناس بیمه خسارت را ارزیابی کرده، اما ممکن است پرداخت وجه نیاز به ۴۰ روز، یک ماه و نیم یا حتی بیشتر زمان داشته باشد.
اگر این شخص از لحاظ مالی توانایی کافی نداشته باشد، چگونه باید هزینههای تعمیر را تأمین کند؟ آیا میتوان از او انتظار داشت که خودرو آسیبدیده را به مدت هفتهها بدون استفاده نگه دارد تا پولی که برای بازگرداندن وسیله نقلیهاش ضروری است، دریافت کند؟
موضوع تنها به پرداخت خسارت ختم نمیشود. ممکن است تعمیر خودرو نیز چند هفته به طول انجامد. بدین ترتیب، فرد آسیبدیده با دو دوره طولانی انتظار برای دریافت وجه و بازگشت خودرو به چرخه مصرف روبهرو میشود. این تأخیر برای کسی که از خودرو بهعنوان وسیله روزمره استفاده میکند، وضعیت دشواری ایجاد میکند، اما برای رانندهای که وسیله کسب و کارش است، ممکن است به معنای توقف فعالیت، کاهش درآمد و مشکلاتی برای خانواده باشد. هزینه روزهای از دست رفته از سوی کدام نهاد محاسبه خواهد شد؟
علاوه بر این، فرآیند تعمیر خودرو لزوماً تضمینی برای بازگشت کامل ارزش اقتصادی آن نیست. افت قیمت ناشی از تصادف، حتی پس از اینکه خودرو تعمیر شود، میتواند به عنوان بخشی از خسارت برای مالک باقی بماند؛ نکتهای که باید با توجه به ضوابط و ارزیابی تخصصی مدنظر قرار گیرد. با این حال، خسارت وارده، کاهش قیمت و زیان ناشی از عدم دسترسی به وسیله کار، مانند هم نیستند و هر یک نیاز به بررسی دقیق جداگانه دارند.
در این اوضاع، قیاس میان فرآیند دریافت حق بیمه و پرداخت خسارت جای تأمل دارد. هنگام خرید بیمهنامه، معمولاً شهروندان در مدت زمان کوتاهی مبلغ را پرداخت کرده و قرارداد را دریافت میکنند، در حالی که در زمان درخواست خسارت، ممکن است با فرآیندی طولانی، مراجعات مکرر و پاسخهای نامشخص مواجه شوند. چرا روند دریافت وجه آنقدر سریع و آسان است، اما جبران خسارت برای مردم اینقدر زمانبر است؟
دلایل بررسی اسناد، ارزیابیهای کارشناسی و اختلافات در مورد میزان خسارت ممکن است به طور کلی یک تا دو روز یا حدا máximo سه روز زمان ببرد. این تأخیرهای طولانی و بدون ارائه توضیح واضح، موجب کاهش اعتماد عمومی میشود. همانگونه که تأخیر در تمدید بیمهنامه میتواند عواقب قانونی را به همراه داشته باشد، عدم تحقق بهموقع تعهدات بیمهگر نیز باید از طریق نظارت مؤثر و ضمانتهای لازم به همراه باشد.
انتظارات از بیمه مرکزی و شرکتهای بیمه واضح است: زمانبندی پرداخت خسارت باید شفاف باشد، وضعیت پرونده باید به فرد آسیبدیده اطلاعرسانی شود و علل تأخیرهای غیرمعمول باید بررسی گردد. همچنین لازم است تدابیر قانونی برای حمایت از افرادی که خودرو وسیله اصلی درآمدشان است، با دقت بیشتری مورد توجه قرار گیرد.
بیمه صرفا یک قرارداد برای دریافت حق بیمه نیست؛ بلکه تعهدی برای جبران بهموقع خسارت است. فردی که در تصادف تقصیری ندارد، نباید علاوه بر فشار حادثه، بار سنگین انتظار و توقف شغلی را نیز بهتنهایی به دوش بکشد. اعتماد به بیمه زمانی شکل میگیرد که مردم در دشوارترین شرایط، نه با صفی از پیچیدگیها، بلکه با اجرای بهموقع تعهدات مواجه شوند.
17302