رکود در صنعت ساختوساز مسکن به پنجمین سال خود رسید
“`html
کارشناس حوزه مسکن در گفتوگو با بورسنیوز:
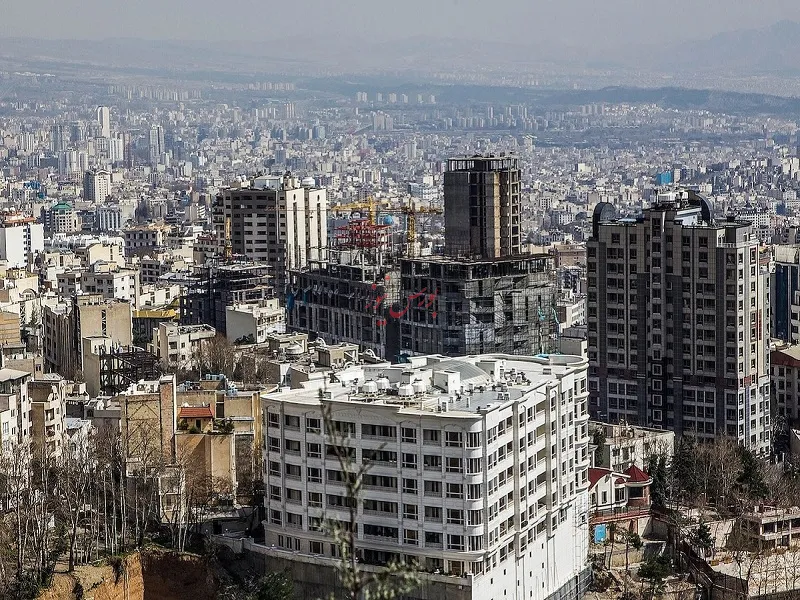
یک کارشناس فعال در عرصه مسکن، با اشاره به کاهش ۱۵.۸ درصدی تولید مسکن و ادامه رکود در حوزه معاملات و ساختوساز، اظهار داشت: بازار مسکن تقریباً به چهارمین یا پنجمین سال بحران خود وارد شده و مشکلاتی مانند عدم تخصیص کافی زمین و مشکلات تسهیلات بانکی، عمق این رکود را بیشتر کرده است. همچنین، افزایش اجارهبها تنها با تعیین حداکثر قانونی قابل کنترل نیست و بایستی ریشههای تورمی و کمبود عرضه نیز به طور همزمان مورد توجه واقع شود.
فرشاد ایلاتی، کارشناس حوزه مسکن، در گفتوگو با خبرنگار بورسنیوز، درباره کاهش
۱۵.۸
درصدی تولید مسکن و تشدید رکود ساختوساز بیان کرد: بازار مسکن تقریباً به چهارمین یا پنجمین سال کاهش خود وارد شده و این رکود از عمیقترین دورهها در چند دهه اخیر به حساب میآید. رکود به وضوح در هر دو بخش معاملات و ساختوساز احساس میشود؛ به گونهای که تعداد پروانههای ساختمانی صادرشده و ساخت واحدهای جدید کاهش یافته و رکود در معاملات نیز به حداقل کمسابقهای رسیده است.
.
ایلاتی افزود: وضعیت کنونی بازار مسکن تا حد زیادی به شرایط اقتصادی و وضعیت جنگی کشور مرتبط است. در این حال، سرمایهگذاری به سمت بازارهایی با نقدشوندگی بالاتر، همانند طلا و ارز، گرایش پیدا کرده و به همین خاطر دیگر بازار مسکن مانند گذشته جذابیت زیادی برای سرمایهگذاران ندارد. این تغییر میتواند از یک جنبه مثبت باشد زیرا بخشی از تقاضاهای سوداگرانه از بازار مسکن خارج شده و به ثبات بیشتر این بازار کمک کرده است.
.
این کارشناس مسکن تأکید کرد: برای بهرهبرداری از شرایط فعلی به عنوان یک فرصت و تبدیل تهدیدهای موجود به فرصتی مغتنم، نیاز به حمایت دولت احساس میشود. فعالان اقتصادی که نگاه بلندمدت به بازار مسکن دارند و شرکتهایی که عمدتاً در زمینه ساختوساز فعالیت میکنند، باید مورد حمایت قرار گیرند. دولت میتواند از طریق واگذاری زمین و ارائه تسهیلات به این شرکتها یاری رساند تا از این دوران رکود به سلامت عبور کرده و امکان بازگشت رونق به بازار مسکن را فراهم آورد.
.
ایلاتی ادامه داد: در حال حاضر، عملکرد حمایتی دولت در عرصه مسکن چندان رضایتبخش نیست؛ چه در زمینه واگذاری زمین و چه در حوزه تسهیلات بانکی. مجموع تسهیلات بخش مسکن که توسط همه بانکها ارائه شده است، با کسر عملکرد بانک مسکن، احتمالاً به کمتر از
۳
درصد میرسد. در حالی که نیاز به تخصیص سهم بیشتری از تسهیلات بانکی به بخش مسکن احساس میشود، در شرایط کنونی این سهم به شدت پایین است و این عامل به تشدید رکود موجود در بازار مسکن دامن زده است.
.
وی درباره افزایش اجارهبها و لزوم تعیین سقف برای رشد اجارهها بیان داشت: هنگامی که معاملات در بازار مسکن کاهش مییابد، مالکان سعی میکنند با افزایش درآمد اجارهای، بخشی از هزینههای فرصت خود را جبران کنند. از طرف دیگر، تورم عمومی فشارهایی به بازار مسکن وارد میکند و افزایش هزینههای مسکن به عنوان یکی از عوامل مؤثر بر رشد تورم عمومی به شمار میآید.
.
این کارشناس حوزه مسکن تصریح کرد: میدانیم که مسکن سهم بسیار عمدهای، در حدود
۳۵
درصد، در سبد هزینه خانوار و محاسبه تورم دارد. بنابراین اگر تورم بخش مسکن افزایش یابد، به علت وزن بالای این بخش در سبد هزینهها، تورم عمومی نیز تحت تأثیر قرار خواهد گرفت. به این ترتیب، تورم مسکن اثر دوگانهای دارد؛ آن هم اینکه از یک طرف تحت تأثیر تورم عمومی قرار میگیرد و از طرف دیگر، میتواند به افزایش تورم عمومی کمک کند.
.
وی همچنین یادآور شد: در سالهای گذشته به دلیل افزایش انتظارات تورمی، جهش قابلتوجهی در بازار اجاره مشاهده شد، در حالی که همزمان عرضه مسکن به اندازه کافی افزایش نیفتاده بود. یعنی از یک سو انتظارات تورمی و فشار تقاضا وجود داشت و از سوی دیگر، واحدهای مسکونی جدید به اندازه کافی ساخته یا عرضه نشده بودند. ترکیب این دو عامل، فشار بیشتری بر بازار اجاره وارد کرد و موجب افزایش اجارهبها گردید.
.
ایلاتی در پایان یادآور شد: نکتهی حائز اهمیت این است که نمیتوان افزایش اجارهبها را صرفاً با تعیین سقف قانونی کنترل کرد. وقتی ارزش یک ملک از مثلاً
۱۰
میلیارد تومان به
۲۵
میلیارد تومان افزایش پیدا میکند، طی این مسیر، افزایش اجارهبها در برابر چنین رشدی غیرقابل مقایسه به نظر میرسد. مالک ممکن است از افزایش ارزش ملک خود سود قابلتوجهی کسب کند، ولی مستأجر از این بابت دارایی چندانی ندارد و در انتها، فشار هزینههای مسکن مستقیماً متوجه مستأجر میشود؛ بنابراین برای مدیریت بازار اجاره، باید به شکل همزمان ریشههای تورمی، عرضه مسکن و افزایش ارزش داراییها را مد نظر قرار داد.
.
“`