چشمانداز درآمدزایی فولاد مبارکه در جهت اقتصاد ارزی و گسترش صادرات
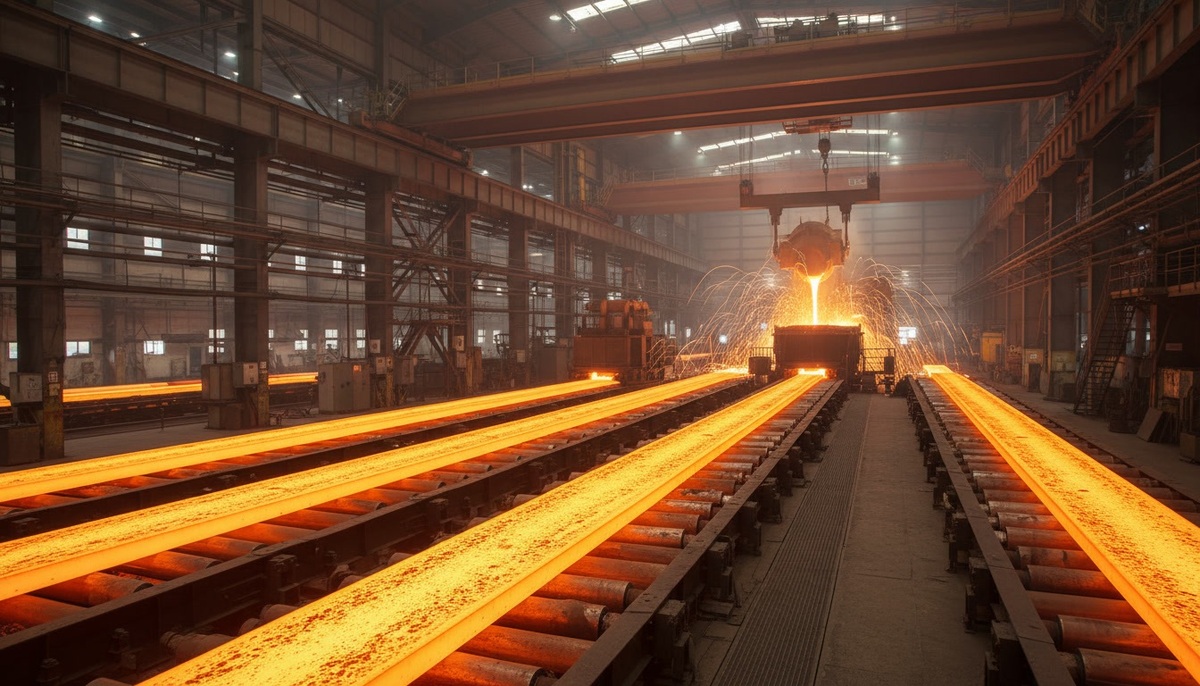
“`html
افزایش سهم صادرات “فولاد” به ۳۹ درصد؛
بهناز اکبرپور، کارشناس بازار سرمایه، در گفتوگو با بورسنیوز به تحلیل موقعیت فولاد مبارکه، روند تولید، فروش و پیشبینی سودآوری این شرکت پرداخته است.
بهناز اکبرپور تحلیلگر بازار سرمایه، در گفتوگو با بورس نیوز با اشاره به اهمیت صنعت فولاد در نظام اقتصادی جهانی تصریح کرد: فولاد پس از نفت و گاز، به عنوان دومین کالای حیاتی در تجارت بینالمللی به شمار میرود و بسیاری از صنایع پایه نظیر حمل و نقل، ساختمانسازی، ماشینسازی، معدن و انرژی به این محصول کلیدی وابسته هستند.
اکبرپور در ادامه با تمرکز بر فعالیتهای شرکت فولاد مبارکه اصفهان، به تحلیل وضعیت تولید، فروش و افق مالی این مجموعه پرداخت.
فولاد مبارکه؛ بازیگر کلیدی صنعت فولاد کشور
او در مورد پیشینه فعالیت فولاد مبارکه عنوان کرد: این شرکت با نماد «فولاد» از سال ۱۳۷۰ آغاز به کار کرده و در زمینه تولید و عرضه محصولات فولادی از جمله ورقهای گرم و سرد و محصولات پوششدار مشغول به فعالیت است. ظرفیت اسمی تولید گروه فولاد مبارکه به حدود ۸.۴ میلیون تن در سال میرسد و این شرکت با دارا بودن نزدیک به ۲۰ درصد از تولید محصولات فولادی در کشور، بزرگترین تولیدکننده فولاد در ایران محسوب میشود.
این کارشناس بازار سرمایه به این نکته اشاره کرد که در این مجموعه انواع محصولاتی همچون گندله، آهن اسفنجی، تختال، ورق گرم و سرد، ورق قلعاندود، ورق گالوانیزه و ورق رنگی تولید میشود و زنجیره تولید آن از مرحله کنسانتره سنگآهن تا تولید محصولات نهایی را شامل میگردد.
سهم بورس کالا و روند تولید شرکت
اکبرپور در ادامه با بررسی ساختار فروش فولاد مبارکه گفت: تقریباً ۷۰ درصد از فروش محصولات این شرکت از طریق بورس کالا انجام میگیرد که این امر شفافیت خاصی برای درآمدهای آن فراهم میآورد. وی افزود که این شرکت در سال ۱۴۰۳ حدود ۸.۶ میلیون تن محصول تولید کرده و این میزان در نهماهه جاری به ۶.۶ میلیون تن رسیده است که تقریباً برابر با دوره مشابه سال گذشته است.
تغییر ترکیب فروش به نفع صادرات
این تحلیلگر بازار سرمایه در مورد ترکیب فروش شرکت از نظر داخلی و صادراتی بیان کرد: در سال گذشته، سهم فروش داخلی در حدود ۸۵ درصد و در بازارهای صادراتی ۱۵ درصد بوده است، اما در سال کنونی جهتگیری شرکت به صراحت معطوف به افزایش صادرات تغییر کرده است.
اکبرپور ذکر کرد که در نهماهه سال جاری، سهم فروش داخلی به ۶۱ درصد و صادرات به ۳۹ درصد رسیده که گویای تمرکز بیشتر بر بازارهای بینالمللی است. نرخ فروش ورقهای گرم و سرد با توجه به قیمتهای CIS و نرخ دلار مشخص میشود و در این بخش ابهام خاصی وجود ندارد.
رشد درآمد با افزایش نرخ ارز
اکبرپور در بیان روند درآمد فولاد مبارکه اشاره کرد که درآمد این شرکت در سال گذشته حدود ۲۷۶ همت بوده و این رقم در نهماه جاری به ۲۳۶ همت giảm یافته است. با در نظر گرفتن افزایش نرخ ارز توافقی از حدود ۸۰ هزارتومان به ۱۲۰ هزارتومان از اواسط دیماه، میتوان انتظار داشت که فروش این شرکت تا انتهای سال به حدود ۳۲۰ تا ۳۵۰ همت برسد. وی همچنین بیان کرد که برای سال آینده، پیشبینی فروش حدود ۵۰۰ همت برای فولاد مبارکه غیرمحتمل نیست.
ساختار بهای تمامشده و هزینههای تولید
اکبرپور در تشریح ساختار هزینههای شرکت گفت: ترکیب بهای تمامشده فولاد مبارکه شامل حدود ۶۶ درصد مواد مستقیم، ۲ درصد دستمزد مستقیم و ۳۲ درصد سربار است.
وی افزود که مواد اولیه داخلی شرکت عمدتاً شامل سنگآهن، آهن اسفنجی و گندله است و مواد اولیه خارجی عمدتاً مربوط به فروآلیاژها میشود که قیمت آنها به نرخ شمش فولاد و دلار وابسته است. همچنین، سربار شامل هزینههای مصرفی، انرژی و حقوق و دستمزد است.
این تحلیلگر بازار سرمایه ادامه داد: هزینههای تمامشده شرکت در سال گذشته حدود ۱۸۰ همت بوده و این رقم در نهماهه کنونی به ۱۷۵ همت رسیده است. پیشبینی میشود این عدد تا پایان سال به ۲۳۷ همت برسد و در سال آینده به تقریباً ۳۳۵ همت افزایش یابد.
برآورد سودآوری و سود هر سهم
اکبرپور در خصوص پیشبینیهای تحلیلی خود افزود: با فرض نرخ دلار ۱۲۵ هزارتومانی برای سال جاری و ۱۴۰ هزارتومانی برای سال آینده، نرخ ورق گرم به مبلغ ۴۶۰ دلار، ورق سرد ۵۸۰ دلار، ورق گالوانیزه ۷۵۰ دلار، نرخ برق ۲.۱ سنت، نرخ گاز ۱۶ سنت و نرخ شمش فولاد ۴۱۵ دلار، میتوان به برآورد دقیقتری از سود شرکت دست یافت. بر اساس این تحلیل، سود فولاد مبارکه در سال جاری تقریباً ۱۰۹ همت و در سال آینده نزدیک به ۱۴۲ همت برآورد میشود که به ازای هر سهم به ترتیب حدود ۷۳ و ۹۵ تومان خواهد بود.
این کارشناس بازار سرمایه در رابطه با ارزیابی سهام فولاد مبارکه اذعان داشت: با فرض تقسیم سود ۴۲ درصدی در مجمع آتی، نسبت P/E آیندهنگر شرکت تقریباً ۳.۸ واحد محاسبه میشود. در حالی که نسبت میانگین P/E این شرکت در سالهای اخیر حدود ۶ واحد است، بنابراین ارزش منصفانه هر سهم فولاد مبارکه در حدود ۶۰۰ تومان تخمین زده میشود.
تأکید بر ماهیت تحلیلی گزارش
اکبرپور در پایان تأکید کرد: محاسبات مربوط به سود هر سهم و ارزش ذاتی سهام بر پایه مفروضات مندرج در این تحلیل است و هرگونه تغییر در این متغیرها میتواند نتایج را به کلی تحت تأثیر قرار دهد. این گزارش صرفاً جنبه تحلیلی داشته و به هیچ عنوان پیشنهاد خرید یا فروش محسوب نمیشود و نباید به عنوان مبنای تصمیمگیری برای فعالان بازار استفاده گردد.
پایان مطلب
“`