تاکتیکهای طلافروشان برای اجتناب از پرداخت مالیات / از انتقال وجه آنلاین تا دستگاههای کارتخوان ناپدید شده
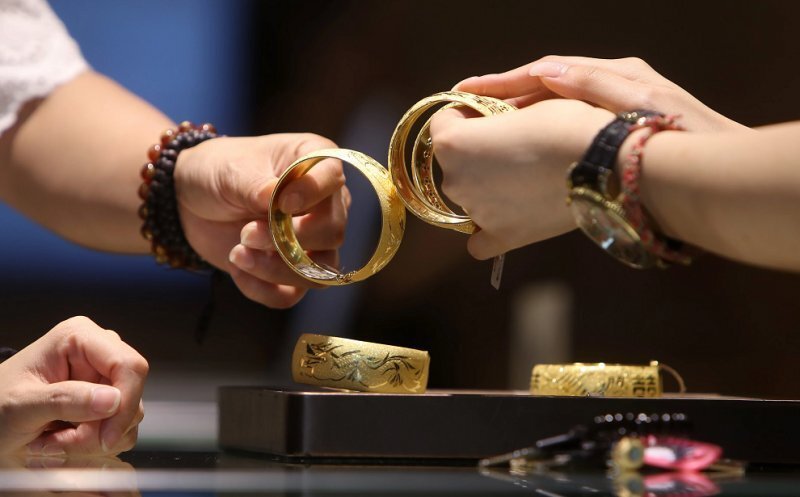
در برخی از معاملات در بازار طلا، پس از توافق طرفین در مورد قیمت، مشتری با یک درخواست غیرمتعارف مواجه میشود. در این مواقع، فروشنده به جای استفاده از کارتخوان، از خریدار میخواهد که مبلغ معامله را به صورت کارتبهکارت یا از طریق شماره شبا واریز کند.
بر اساس گزارشی از مهر، در مواردی، حساب یا کارتی که به مشتری معرفی میشود، ممکن است متعلق به فروشنده نباشد و نام شخص دیگری برای واریز وجه اعلام گردد.
این مسئله بیشتر زمانی جلب توجه میکند که مشتری به پرداخت از طریق کارتخوان پافشاری کند. در برخی مواقع، فروشنده برای استفاده از کارتخوان هزینه بیشتری از خریدار درخواست میکند؛ به عنوان مثال، برای خریدی به ارزش ۲۰ میلیون تومان، ممکن است حدود ۴۰۰ هزار تومان به مبلغ نهایی اضافی شود.
اما این پرسش مطرح میشود که دریافت چنین هزینهای بابت به کارگیری کارتخوان چه دلایلی دارد و چرا در بعضی معاملات، فرآیند پرداخت از حساب صاحب واحد صنفی نمیگذرد؟
خطرات حسابهای اجارهای
یکی از راهکارهایی که میتواند در معاملات غیرشفاف به کار گرفته شود، استفاده از حسابها و کارتهای بانکی که به افراد دیگر تعلق دارند، است.
پلیس فتا بارها به افراد هشدار داده است که از واگذاری یا اجاره کارت و حساب بانکی خود بپرهیزند و تأکید کرده است که اگر حساب آنها در جرایم مالی مورد استفاده قرار گیرد، تبعات قانونی متوجه آنها نیز خواهد بود.
طبق هشدارهای پلیس فتا، کسانی که اجازه میدهند دیگران از حساب بانکیشان استفاده کنند، در صورت انجام تراکنشهای قانونی یا غیرقانونی ممکن است در تحقیقات قضایی حاضر شوند و حتی با درخواست پرداخت مبالغ بالا روبهرو شوند.
بنابراین، درآمد اندکی که صاحب حساب ممکن است از اجاره کارت به دست آورد، ممکن است او را در معرض مشکلات جدی قضایی و مالیاتی قرار دهد.
توجیهات خرابی کارتخوان
تحقیقات میدانی نشان میدهد که در برخی واحدهای صنفی، عدم استفاده از کارتخوان ممکن است به دلایل مختلفی بیان شود. گاهیاوقات فروشنده مدعی خرابی دستگاه میشود، گاهی مشکل شبکه بانکی را به عنوان علت عدم پذیرش کارتخوان عنوان میکند و در مواردی مشتری مجبور به واریز مبلغ به حساب یا کارت فرد دومی میشود.
در مواردی نیز مشتری در صورت اصرار بر پرداخت با کارتخوان، با خواستهای برای پرداخت مبلغی بیشتر روبرو میشود.
این روند به این پرسش میانجامد که آیا فروشنده مجاز است هزینه استفاده از ابزار پرداخت را به طور مستقیم از مشتری بگیرد؟ همچنین در شرایطی که این قبیل مشکلات مشاهده شود، کدام نهاد باید به بررسی موضوع بپردازد؟
قانون مالیاتهای مستقیم و مواد مرتبط
موضوع ابعاد حساستری به خود میگیرد، زمانی که استفاده از حسابهای دیگران به منظور پنهانسازی درآمد یا فرار مالیاتی صورت میگیرد.
با استناد به ماده ۲۷۴ قانون مالیاتهای مستقیم، برخی اقدامات که به طور مشخص به فرار مالیاتی منجر میشود، ممکن است عنوان مجرمانه به خود بگیرد. در این چارچوب، استفاده از حساب دیگران برای انجام معاملات صوری یا نامگذاری به نام دیگران در صورت احراز شرایط قانونی، میتواند عواقب کیفری و مالیاتی به همراه داشته باشد.
علاوه بر این، مسئولیت تراکنشهای صورت گرفته در یک حساب بانکی به مشان صاحب آن حساب تعلق دارد و واگذاری کارت یا حساب به شخص ثالث لزوماً مسئولیت قانونی صاحب حساب را از بین نمیبرد.
فروش آنلاین طلا؛ چالشی بر دوش بازار
موضوع شفافیت مالی تنها به طلا فروشیهای فیزیکی محدود نمیشود و بازار خرید و فروش آنلاین طلا نیز در حال حاضر با چالشها و هشدارهای متعددی مواجه است.
تعداد روزافزون معاملات آنلاین طلا در کنار گزارشهای مربوط به کلاهبرداری و اختلاف نظر پیرامون ضمانتهای مرتبط با طلای فروخته شده، اهمیت نهاد نظارت بیشتر بر این عرصه را دوچندان کرده است.
مطابق دستورالعمل اجرایی مربوط به خرید و فروش طلا و نقره به صورت آنلاین که در سال ۱۴۰۴ به تصویب هیئت وزیران رسید، فرآیندهای صدور، تمدید و ابطال مجوز سکوهای آنلاین دارای سازوکار مشخصی است و در این میان، بانک مرکزی نیز نقش اساسی ایفا میکند.
با این حال، یکی از سؤالات اساسی مشتریان این است که اگر تخلفی رخ دهد، کدام نهاد مسئول رسیدگی و پاسخگویی خواهد بود.
تقسیم مسئولیت میان نهادهای مختلف
بازار طلا تحت نظارت چندین دستگاه قرار دارد. سازمان امور مالیاتی وظیفه شناسایی و مقابله با فرار مالیاتی را بر عهده دارد، تعزیرات حکومتی به تخلفات صنفی رسیدگی میکند، پلیس فتا در زمینه جرایم سایبری و برخی تخلفات مرتبط با حسابهای بانکی فعالیت دارد و اتحادیه نیز وظایف خود را در این زمینه دنبال میکند.
بهرغم وجود این تعدد نهادهای مسئول، نباید مسیر پیگیری برای مشتریان ابهامآمیز باشد.
بازار طلا که به دلیل حجم بالای گردش مالی و حساسیتهای اقتصادی حائز اهمیت است، باید تحت نظارت مستمر و هماهنگ قرار گیرد؛ نهاد نظارتی که قادر باشد جریان پول را روشن کند و مانع از تبدیل شدن حسابهای شخص ثالث، کارتخوانهای غیرمجاز و روشهای غیررسمی پرداخت به رویهای عادی در معاملات شود.
در نهایت، سوال اصلی این است که با وجود قوانین و مکانیزمهای اجرایی موجود، چرا کماکان برخی خریداران طلا هنگام پرداخت با درخواستهای غیرمتعارف مانند کارتبهکارت یا واریز وجه به حساب اشخاص دیگر روبهرو میشوند و سیستم نظارت و برخورد با این موارد چگونه قابلیت اجرایی دارد؟
۲۱۷