سود کاهش یافت و پروژهها متوقف شدند
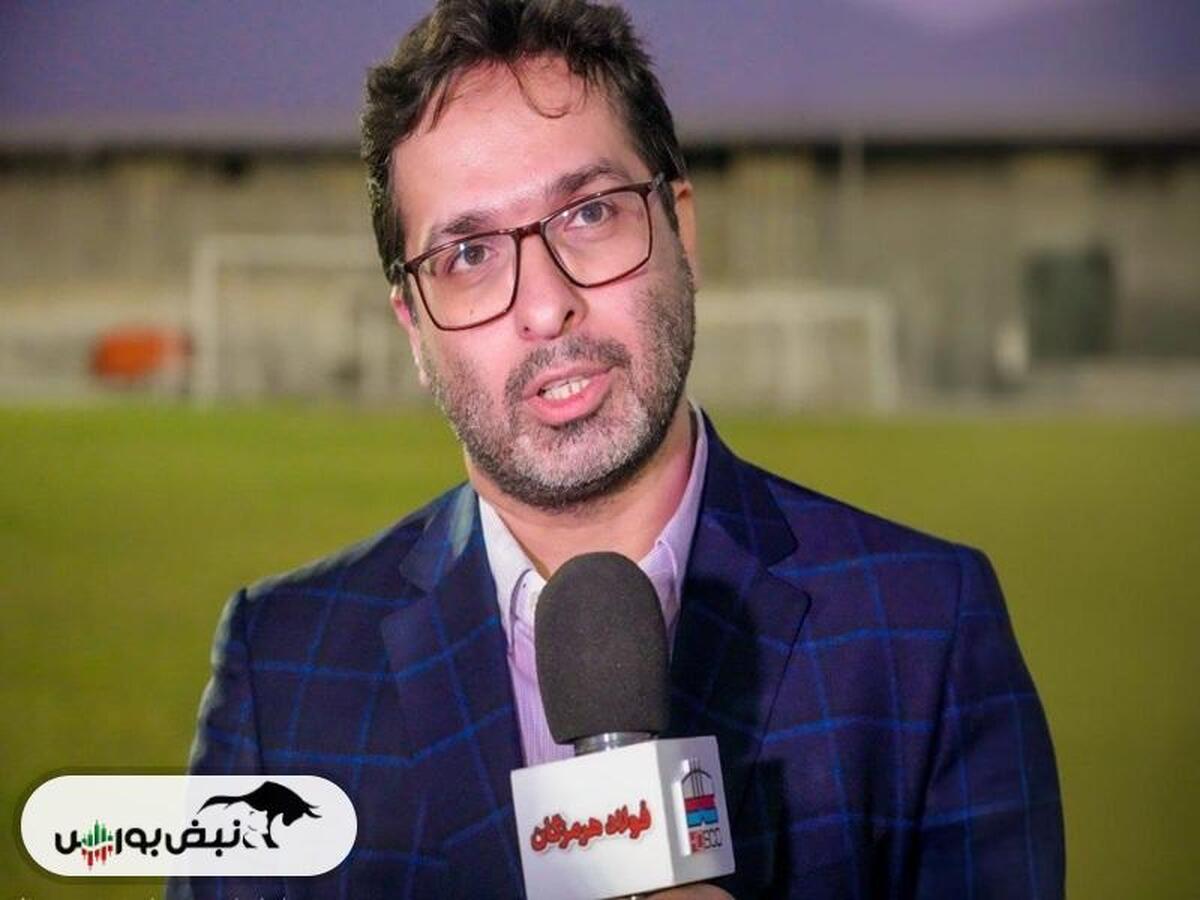
شش ماه از انتصاب علیرضا رحیم به مدیرعاملی فولاد هرمزگان میگذرد:
فولاد هرمزگان، یکی از تولیدکنندگان بزرگ فولاد در جنوب کشور، در شرایطی با کاهش شدید سود و پروژههای ناتمام مواجه است که ضعف در حاکمیت شرکتی، آینده سهامداران را به خطر انداخته است. سود خالص شرکت در سال ۱۴۰۳ در مقایسه با سال ۱۴۰۲ با کاهش ۵۰ درصدی روبرو شده و تنها در فصل بهار ۳۷۰ میلیارد تومان سود کسب کرده که این رقم نسبت به بهار سال گذشته ۶۵ درصد افت داشته است.
به نقل از نبض بورس، فولاد هرمزگان، یکی از تولیدکنندگان فولاد در جنوب کشور، با افت قابل توجهی در سود و وجود پروژههای ناتمام روبرو شده که این امر ناشی از حاکمیت شرکتی ضعیف است و تهدیدی جدی برای آینده سهامداران بهشمار میآید. سود خالص این شرکت در سال ۱۴۰۳ در مقایسه با سال ۱۴۰۲ کاهش ۵۰٪ را نشان میدهد و در فصول بهار موفق به کسب ۳۷۰ میلیارد تومان سود شده که نسبت به فصل مشابه سال گذشته کاهش ۶۵٪ را تجربه کرده است.
پروژههای نیمهتمام و هزینههای سرسامآور
فولاد هرمزگان درگیر پروژههایی است که امکان بهرهبرداری زودهنگام از آنها وجود ندارد.
-
پروژه تولید آهن اسفنجی به ظرفیت ۱.۷ میلیون تن که از سال ۱۴۰۱ آغاز شده و قرار بود در سال ۱۴۰۴ به بهرهبرداری برسد، بر اساس گزارشهای موجود تنها ۳۹٪ پیشرفت دارد و زمان بهرهبرداری به احتمال زیاد به سال ۱۴۰۵ موکول خواهد شد.
-
هزینه کل پروژه: ۷۲ میلیون یورو بهصورت ارزی و ۲,۷۰۰ میلیارد تومان بهصورت ریالی؛ تا به اینجا ۱,۸۰۰ میلیارد تومان هزینه شده و هزینه تکمیل پروژه برآورده شده: ۵,۸۰۰ میلیارد تومان است.
سؤال اصلی: چرا فولاد هرمزگان پروژهای را آغاز کرده که احتمال تمام شدن آن اندک است؟ آیا مدیریت شرکت ارزیابی دقیقی از اینکه سرنوشت آهن اسفنجی مازاد چگونه خواهد بود؟ انجام داده است؟
عدم تطبیق استراتژی با شرایط بازار
-
تولید آهن اسفنجی و اسلب تقریباً در تعادل است و کمبودی مشاهده نمیشود.
-
بازار صادرات بریکت چندان امیدوارکننده نیست و آهن اسفنجی عموماً عمر نگهداری کمی دارد.
انتقاد به هرمزگان: آیا فولاد هرمزگان واقعاً به تحلیلهای بازار و ایجاد ارزش افزوده برای سهامداران توجه کرده است؟
پروژه زیرمجموعه: ستاره سیمین
-
فولاد هرمزگان مالک ۵۱٪ از این پروژه است
-
واحد تولیدی اسفنجی با ظرفیت ۱.۷۲ میلیون تن، با ۵۵٪ پیشرفت.
-
هزینههای صرف شده تا به امروز: نزدیک به ۱۰۰ میلیون دلار
سؤال کلیدی: آیا انجام همزمان دو پروژه بزرگ آهن اسفنجی در شرایط بحرانی بازار از نظر اقتصادی توجیهپذیر است؟
عملکرد بازار و حاکمیت شرکتی
-
در سال گذشته، بازدهی شاخص کل ۲۸٪ بوده است، در حالی که فولاد هرمزگان به میزان منفی ۲۳٪ کاهش یافته است.
-
افت قابل توجه در سود و بازدهی نشاندهنده ضعف در حاکمیت شرکتی و مدیریت پروژهها میباشد.
آقای رحیم، آیا تمرکز شما تنها بر روی ساخت و بهرهبرداری است یا در کنار آن، موضوع ارزشآفرینی واقعی برای سهامداران و مدیریت ریسک بازار نیز باید مد نظر قرار گیرد؟
شایان ذکر است که علیرضا رحیم در اسفندماه سال گذشته به سمت مدیرعاملی فولاد هرمزگان منصوب گردید.