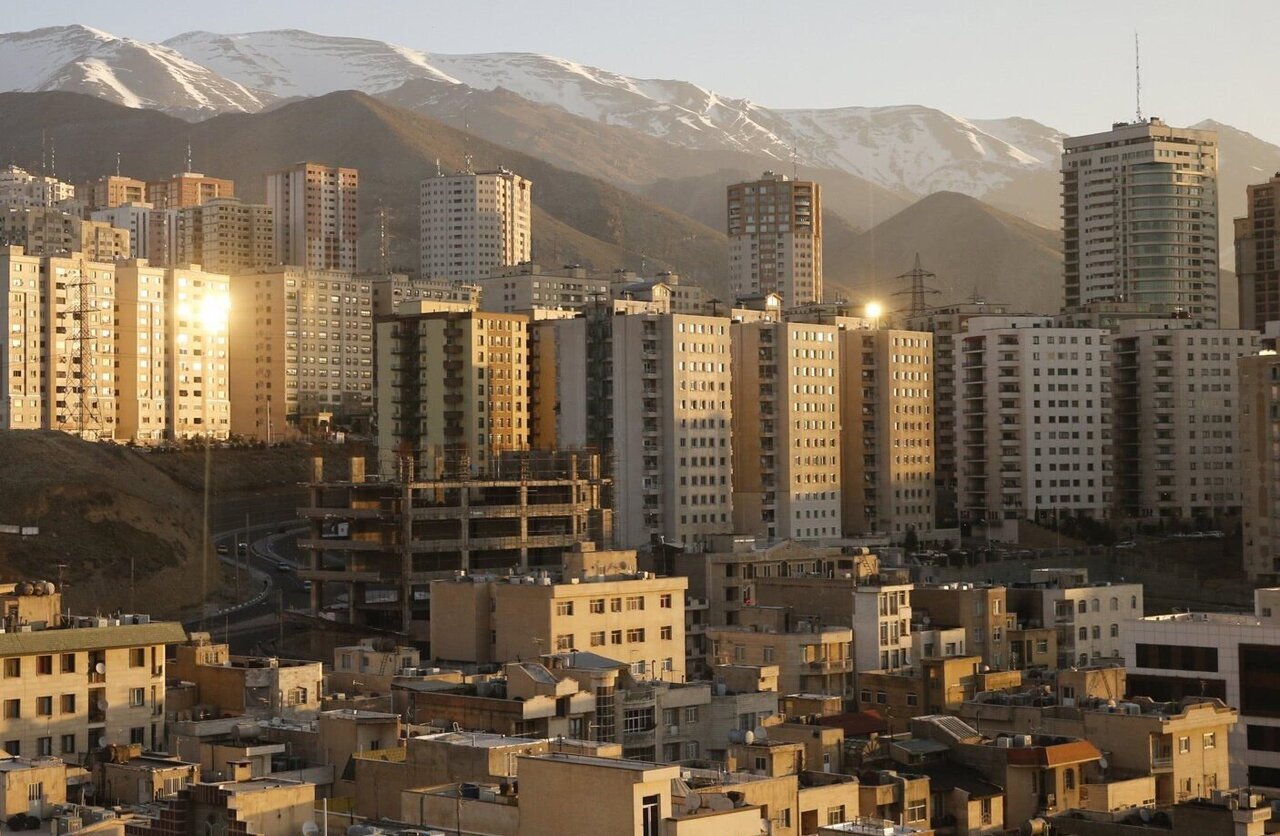
افزایش ۱۱۶ درصدی قیمت مسکن/ آیا سرمایهگذاری در املاک در نیمه دوم سال معقول است؟

تنها نیمدرصد از بازار مسکن در تهران قابلیت نقدشوندگی دارد. این رقم در مقایسه با دیگر بازارهایی نظیر خودرو، ارز و طلا برای سرمایهگذاران اهمیت ویژهای دارد. نکته حائز اهمیت دیگری که باید برای خرید ملک به منظور سرمایهگذاری در نظر گرفت، میزان بازدهی بازار است. در واقع، افزایش قیمت مسکن در یک سال اخیر نسبت به سایر بازارها بین ۱۵ تا ۲۵ درصد کمتر بوده است.
بر اساس گزارشی از فرارو، آمار منتشر شده از پلتفرمهای آنلاین خرید و فروش مسکن نشاندهنده این است که دامنه نقدشوندگی در این بازار به ۰.۵ درصد محدود میباشد. برای درک بهتر این آمار، تصور کنید که از هر ۲۰۰ ملکی که در این پلتفرمها برای فروش آگهی میشوند، فقط یک ملک در طول یک سال موفق به یافتن خریدار شده و به مرحله امضای قرارداد نهایی میرسد. این آمار به خوبی سطح واقعی نقدشوندگی سرمایه در این حوزه را نمایان میسازد.
وقتی وضعیت نقدشوندگی مسکن را با سایر بازارهای مالی و کالایی مقایسه کنیم، این تفاوت به وضوح مشهودتر میشود. در بازار خودرو، معمولاً پروسه فروش یک خودرو بعد از درج آگهی و بازدید خریداران ظرف چند هفته انجام میشود و فروشنده مبلغ معامله را دریافت میکند. در بازار سرمایه نیز نقدشوندگی به مراتب سریعتر است؛ سهام شرکتها در ساعات کاری بورس در عرض چند دقیقه به فروش میرسد. به همین ترتیب، در سایر بازارهای مالی همچون طلا، سکه و ارز، خریداران و فروشندگان بدون اتلاف وقت در کمتر از چند دقیقه توان تبدیل دارایی خود به نقد را دارند. اما در بازار مسکن، فروشنده ممکن است ماهها در انتظار یافتن خریدار بماند.
رشد قیمت مسکن نسبت به دیگر بازارها چقدر است؟
تحلیل فایلهای ثبتشده در پلتفرمهای آنلاین نشان میدهد که قیمتهای پیشنهادی فروشندگان مسکن در مهر ۱۴۰۵ نسبت به مهر ۱۴۰۴ حدود ۱۱۶ درصد افزایش یافته است. در جریان این بررسی، دو نکته آماری و ساختاری در بازار ملک قابل توجه است.
نکته نخست این است که قیمتی که فروشندگان در آگهی اولیه ذکر میکنند، با مبلغی که در نهایت در مبایعهنامه نوشته میشود و طرفین آن را امضا میکنند، متفاوت است. در نتیجه، نرخ نهایی معاملات مسکن همواره کمتر از قیمت پیشنهادی خواهد بود. نکته دوم به مسأله نقدشوندگی میپردازد؛ یعنی ضعف در نقدشوندگی ممکن است موجب بیاثر شدن بازدهی ۱۱۶ درصد ملک برای سرمایهگذار شود، زیرا تا زمان فروش قطعی، سود ناشی از سرمایهگذاری در بازار مسکن فقط به صورت روی کاغذ باقی میماند.
تحلیل مقایسهای بازدهی مسکن با سایر داراییها در یک سال گذشته نشاندهنده تفاوتهای آماری قابل توجهی است. به عنوان مثال، فرض کنید شخصی در سال گذشته در همین ایام یک خودروی کوییک صفر را خریداری کرده و در طول یک سال حتی ۱۰ هزار کیلومتر از آن استفاده کرده باشد. سود حاصل از فروش این خودرو به حدود ۱۳۵ درصد میرسد.
قیمت کوییک صفرکیلومتر سال گذشته در این زمان حدود ۶۴۰ میلیون تومان بود. اکنون همان کوییک مدل ۱۴۰۴ که دارای ۱۰ هزار کیلومتر کارکرد است، در بازار خودروهای دستدوم به طور میانگین قیمتی معادل یک میلیارد و ۵۰۰ میلیون تومان دارد که نشاندهنده بازدهی بیشتر نسبت به بازار مسکن است.
در بازارهای ارز و فلزات گرانبها نیز اعداد قیمتی از رشد بالای بازدهی حکایت دارند. هرچند ورود به بازار دلار و طلا به عنوان گزینهای برای سرمایهگذاری توصیه نمیشود، اما آمارهای معتبر نشان میدهند که قیمت دلار در یک سال اخیر رشد ۱۴۰ درصدی را به ثبت رسانده است. به موازات افزایش نرخ ارز، قیمت طلا نیز در این دوره یک ساله با همین رشد ۱۴۰ درصدی مواجه بوده است. مجموع این آمارها نشاندهنده آن است که بازار مسکن علاوه بر چالش قفل ماندن طولانیمدت سرمایه، از نظر نرخ بازدهی نیز در مقایسه با دیگر بازارها در وضعیت پایینی قرار دارد.
۲۲۳۲۲۵