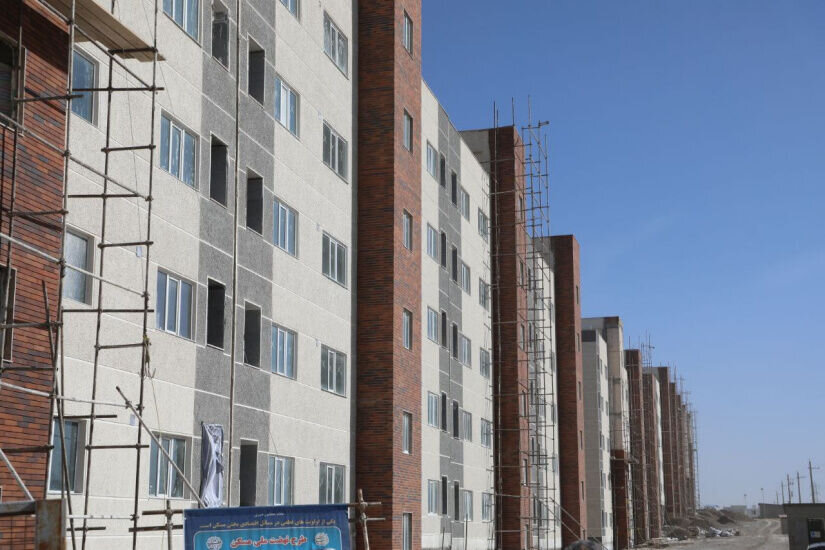
یک پدیده عجیب در بازار مسکن/ خریداران از خرید مسکن صرفنظر کردند، اما قیمتهای خانه همچنان بالا میرود

طبق اخبار منتشر شده توسط خبرگزاری خبرآنلاین، بازار مسکن در سالهای اخیر به وضعیتی دچار شده که در میان رکود معاملات و افزایش قیمتها به دام افتاده است. کاهش مداوم قدرت خرید خانوادهها و از سوی دیگر، افزایش هزینههای ساختوساز، باعث شده تا شکاف میان قیمت مسکن و توان مالی خریداران به طرز چشمگیری گسترش یابد؛ وضعیتی که حاصل آن کاهش معاملات به همراه ادامه رشد قیمتها بوده است.
، در این اوضاع نابسامان، از نیمه دوم سال گذشته، برخی از کارشناسان از بروز علائمی اندک از بازگشت رونق به بازار معاملات مسکن خبر دادند. بررسیها در آن زمان حاکی از این بود که بخشی از تقاضای موجود به دلیل کاهش قدرت خرید، از واحدهای بزرگمتراژ فاصله گرفته و به سمت واحدهای کوچکتر و متناسب با توان مالی خود گرایش پیدا کردهاند.
با این حال، این نشانهها پایدار نماند و بازار مسکن سال جاری نتوانست به روال عادی و متعارف سالهای گذشته وارد رونق معاملات شود. در حالی که معمولاً از ماههای پایانی سال شاهد افزایش فعالیت در بازار خرید و فروش هستیم، آغاز جنگ تحمیلی سوم از اوایل اسفند و تشدید نااطمینانیهای اقتصادی و اجتماعی، این وضعیت را تحت تأثیر قرار داده و بازار مسکن را از روند معمول خود منحرف کرد.
رکود معاملات عمیقتر شد؛ اما تورم همچنان ادامه دارد
ادامه رکود معاملات از اسفند سال گذشته، همراه با افزایش هزینههای ساختوساز و کلیه موارد وابسته به آن، فشار مضاعفی به بازار مسکن وارد آورده است.
اگرچه بخشی از افزایش هزینهها را میتوان به آسیبهای ناشی از جنگ تحمیلی سوم و تأثیر آن بر برخی کارخانهها و واحدهای تولیدی مرتبط با صنعت ساختمان نسبت داد، اما تحولات بازار مسکن را نمیتوان تنها با استناد به افزایش هزینههای ساخت توضیح داد.
مسکن در سالهای اخیر به تدریج از یک کالای ساده برای تأمین سرپناه فاصله گرفته و به یکی از داراییهای ارزشمند در اقتصاد خانوارها تبدیل گشته است. افزایش جذابیت مسکن به عنوان ابزاری برای حفظ ارزش سرمایه، در کنار کاهش قدرت خرید خانوار، ورود تقاضای سرمایهای و فعالیتهای غیرمصرفی، فضای رکود مصرفی را در بازار عمیقتر کرده است.
به عبارت دیگر، در شرایط کنونی، بخش قابل توجهی از خانوارهایی که به امید خانهدار شدن وارد بازار میشوند، با فاصلهای جدی میان درآمد و قیمت مسکن رو به رو هستند. این شکاف سبب شده که تقاضای مصرفی نتواند تأثیر لازم بر بازار را بگذارد و در نتیجه، افزایش قیمتها نیز نتواند به رشد معاملات منجر شود.
این همان نقطهای است که بازار مسکن را در وضعیت رکود تورمی قرار داده؛ شرایطی که در آن، قیمتها و هزینههای تولید افزایش مییابند، اما قدرت خرید و حجم معاملات افزایش نمییابند.
سیاستهای حمایتی؛ چرا مشکل بازار مسکن حل نشد؟
طی دو دهه گذشته، دولتها اقدام به طراحی و اجرای سیاستهای مختلفی به منظور تسهیل خانهدار شدن اقشار مختلف، به ویژه دهکهای کمدرآمد کردهاند؛ اما این سیاستها نتوانستهاند به طور کامل شدت سوداگری و فعالیتهای غیرمصرفی در بازار مسکن را کاهش دهند.
یکی از دغدغههای اصلی در این زمینه، نحوه تأمین مالی بازار مسکن است. نقش بانکها در بازار املاک در سالهای اخیر همواره مورد انتقاد کارشناسان بوده است؛ چرا که به جای تخصیص منابع بانکی به تسهیلات بلندمدت و کمهزینه برای خریداران واقعی مسکن، بخشی از سرمایهها به صورت املاک و مستغلات مسکونی و تجاری باقی مانده است.
برخی کارشناسان بازار مسکن بر این باورند که تداوم فعالیتهای بنگاهداری از سوی بانکها و دخالت فراوان آنها در حوزه املاک، نه تنها منابع مالی مورد نیاز متقاضیان واقعی را محدود میکند بلکه مانع از ایفای نقش مؤثر نظام بانکی در تقویت قدرت خرید خانوارها میشود.
از این رو، برای حل مشکل بازار مسکن، صرفاً افزایش ساختوساز کفایت نمیکند؛ بلکه باید به موازات تقاضا، نظام تأمین مالی، فعالیتهای سوداگرانه و شیوه ورود بانکها به بازار املاک نیز اصلاحات لازم صورت گیرد.
هزینه جابهجایی، مستأجران را در خانه نگه داشته است
رکود تنها به بازار خرید و فروش محدود نمیشود و بازار اجاره نیز با تبعات آن مواجه است؛ یک مشاور املاک در منطقه ۱۰ تهران با تأکید بر تداوم رکود تورمی در این بازار اشاره کرد که رکود معاملات از آغاز سال جاری همچنان ادامه یافته و شرایط بازار خرید و فروش به حالت عادی بازنگشته است.
او ادامه داد: در بازار اجاره، با توجه به مصوبه تمدید خودکار یکساله قراردادهای اجاره با حداکثر افزایش ۲۵ درصدی، در صورت تمایل مستأجران، معاملات رهن و اجاره در زمان جابهجایی مستأجران نیز تحت تأثیر رکود قرار گرفته است.
این مشاور املاک افزود: البته برخی مالکان نسبت به اعمال سقف ۲۵ درصدی اجارهبها اقدام نکرده و معتقدند که نرخ اجاره باید بر اساس نرخ تورم تعدیل گردد؛ زیرا برای گروهی از مالکان، به ویژه افراد سالخورده و کسانی که قادر به ادامه فعالیت اقتصادی نیستند، درآمد حاصل از اجاره تنها منبع درآمد زندگی محسوب میشود.
او همچنین تصریح کرد: به علاوه، افزایش شدید و نامعقول هزینههای اسبابکشی و جابهجایی سبب شده که شمار زیادی از مستأجران ترجیح دهند به جای ورود به فرآیند بسیار پرهزینه جابهجایی، با مالکان خود برای تمدید قرارداد اجاره توافق کنند.
به این ترتیب، حتی در بازار اجاره نیز هزینههای جانبی مسکن به عاملی در کاهش تحرک خانوارها تبدیل شده است. مستأجری که با هزینههای حملونقل، بستهبندی، کمیسیون، ودیعه و سایر مخارج جابهجایی درگیر است، در بسیاری از موارد با وجود افزایش اجارهبها، ترجیح میدهد در همان واحد مسکونی باقی بماند.
پلتفرمهای خانهیاب؛ چهطور قیمتهای پیشنهادی به مرجع بازار تبدیل شدهاند؟
در کنار عوامل اقتصادی و مالی، رشد پلتفرمهای خانهیاب نیز به یکی از چالشهای قابل توجه در بازار مسکن تبدیل شده است. برخی کارشناسان بر این باورند که فقدان سازوکارهای نظارتی کافی در این سامانهها به مالکان اجازه میدهد تا قیمتهای پیشنهادی خود را بدون داشتن معیار مشخصی برای تعیین ارزش واقعی ملک ثبت کنند. در نتیجه، قیمتهایی که لزوماً به معامله نمیانجامند نیز میتوانند بر انتظارات فعالان بازار تأثیر بگذارند.
این موضوع از آن جهت مهم است که قیمت پیشنهادی یک ملک نمیتواند به طور قطع معادل قیمت قطعی معامله باشد؛ اما تکرار قیمتهای غیرواقعی در فضای مجازی میتواند در ذهن خریداران و فروشندگان یک لنگر قیمت ایجاد کند.
به اعتقاد کارشناسان بازار مسکن، زمانی که قیمتهای غیرواقعی به طور گسترده در فضای مجازی منتشر میشود، انتظارات تورمی افزایش یافته و بازار به سمت سطوح قیمتی بالاتری حرکت میکند. در چنین شرایطی، پرسشی که مطرح میشود این است که چرا سازوکار مشخص و مؤثری برای کنترل قیمتهای غیرواقعی و جلوگیری از انتشار نرخهای نامعقول در بازار مسکن وجود ندارد؟
نسخه نجات بازار مسکن چیست؟
ترکیب این عوامل نشاندهنده این است که مشکل بازار مسکن فقط به کمبود عرضه یا افزایش هزینه ساخت محدود نمیشود. این بازار با یک سری مشکلات به همپیچیده سروکار دارد که شامل کاهش قدرت خرید و ضعف سیستم تسهیلاتدهی، سوداگری، بنگاهداری بانکها، عدم شفافیت قیمتی و ناکارآمدی برخی سیاستهای حمایتی است.
در حقیقت، سیاستگذاران برای خروج بازار از رکود تورمی باید بهطور همزمان دو چالش را مورد توجه قرار دهند: افزایش توان خرید متقاضیان مصرفی و کاهش جذابیت فعالیتهای غیرمصرفی و سوداگرانه. بدون تقویت قدرت خرید خانوارها، افزایش عرضه به تنهایی الزماً به رشد معاملات نخواهد انجامید و در غیاب کنترل سوداگری، هر نوع افزایش عرضهای میتواند در برابر تقاضای سرمایهای و تلاش برای حفظ ارزش داراییها بیاثر گردد.
مسکن باید دوباره به کالای مصرفی تبدیل شود
بازار مسکن در حال حاضر در شرایطی است که افزایش قیمتها دیگر به معنای رونق بازار نیست؛ چرا که در سوی دیگر این معادله، قدرت خرید خانوارها به شدت کاهش یافته و بخش بزرگی از تقاضای مصرفی قادر به ورود مؤثر به بازار نیست. همزمان، افزایش هزینههای ساخت، رشد قیمت مصالح، نااطمینانی اقتصادی، هزینههای بالای جابهجایی و انتظارات قیمتی شکلگرفته در فضای مجازی، فشار مضاعفی به خانوارها وارد آورده است.
در نهایت، کارشناسان بر این باورند که بازار مسکن تنها زمانی قادر خواهد بود به تعادل پایدار برسد که بار دیگر خانه به عنوان یک کالای مصرفی و محل سکونت خانوارها تعریف شود، نه ابزاری برای سرمایهگذاری و جلوگیری از کاهش ارزش. تا زمانیکه مسکن بیش از آنکه یک سرپناه باشد، به عنوان دارایی سودآور تلقی شود، شکاف میان درآمد خانوارها و قیمت مسکن همچنان پابرجا خواهد ماند و مسیر خانهدار شدن برای میلیونها خانوار ایرانی کماکان دشوار و ناممکن باقی خواهد ماند.
۲۲۳۲۲۵